Domain kupferplatte.de kaufen?
Wir ziehen mit dem Projekt
kupferplatte.de um.
Sind Sie am Kauf der Domain
kupferplatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kupferplatte.de kaufen?
Was ist Fulcrum?
Was ist Fulcrum? Fulcrum ist ein Begriff aus der Physik und bezieht sich auf den Punkt, um den sich ein Hebel dreht oder um den sich ein Gegenstand bewegt. Es ist der zentrale Punkt, an dem die Kräfte auf einen Körper wirken. Fulcrum spielt eine wichtige Rolle bei der Hebelwirkung und ermöglicht es, schwere Lasten mit geringem Aufwand zu bewegen. In der Mechanik ist Fulcrum entscheidend für die Effizienz und Funktionalität von Hebeln und anderen mechanischen Vorrichtungen. Kurz gesagt, Fulcrum ist der Dreh- und Angelpunkt, um Kräfte zu balancieren und Bewegungen zu ermöglichen. **
Was ist Fulcrum Blacklist?
Was ist Fulcrum Blacklist? Fulcrum Blacklist ist eine Datenbank, die von Fulcrum Technologies erstellt wurde, um Unternehmen bei der Identifizierung und Überwachung von potenziell schädlichen oder betrügerischen Aktivitäten zu unterstützen. Sie enthält Informationen über verdächtige Personen, Unternehmen oder Transaktionen, die als Risiko für die Geschäftstätigkeit eines Unternehmens angesehen werden könnten. Durch die Nutzung der Fulcrum Blacklist können Unternehmen potenzielle Bedrohungen frühzeitig erkennen und entsprechende Maßnahmen ergreifen, um sich vor finanziellen Verlusten oder Rufschäden zu schützen. Die Datenbank wird kontinuierlich aktualisiert und erweitert, um sicherzustellen, dass Unternehmen stets über die neuesten Informationen zu potenziellen Risiken verfügen. **
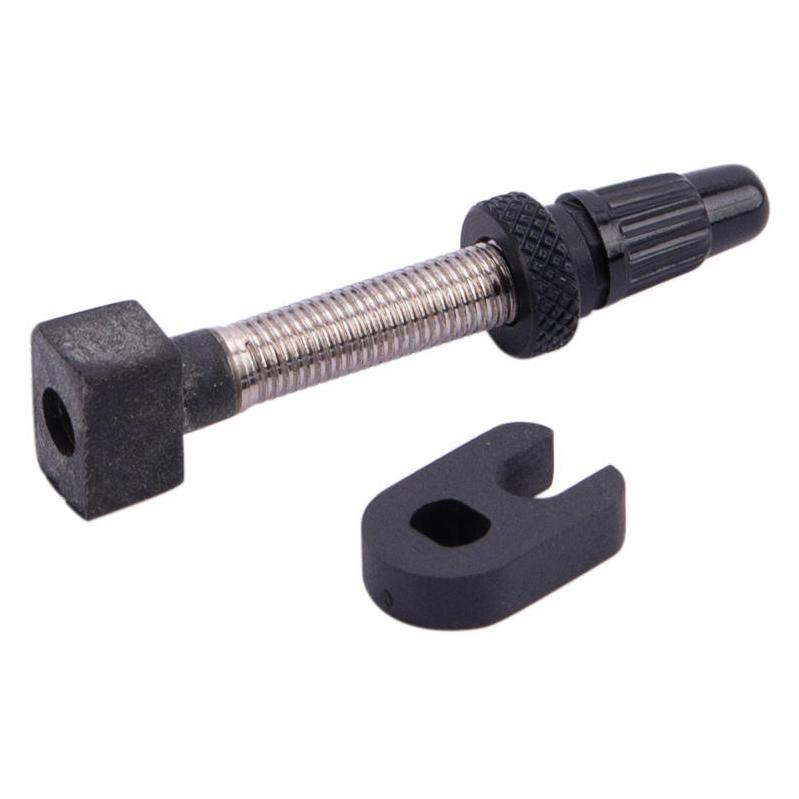
Ähnliche Suchbegriffe für Fulcrum-Ust-RF1134860
Top-Angebote
Produkte zum Begriff Fulcrum-Ust-RF1134860:
-
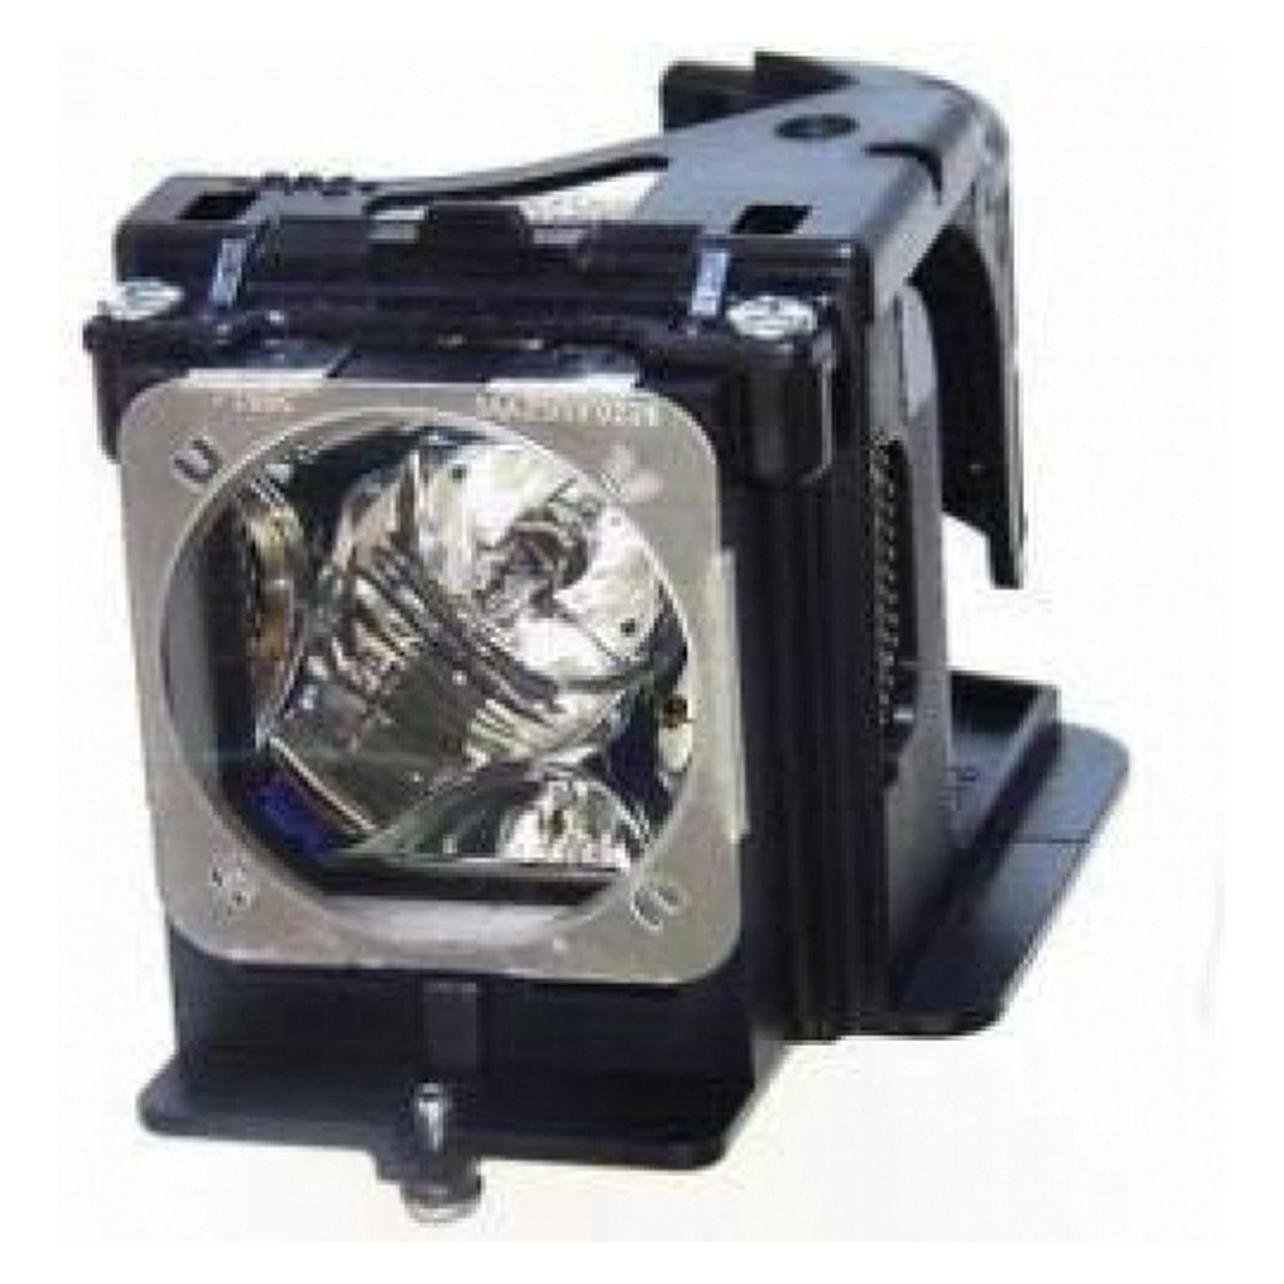
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.152,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
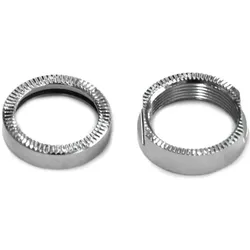
Fulcrum, Nabe + FreilaufDer R5-120 Freilaufkörper von Fulcrum ist eine hochwertige Komponente, die speziell für Rennräder entwickelt wurde. Er ist kompatibel mit Shimano-Kassetten der Bauarten 8 bis 11-fach und bietet eine zuverlässige Leistung für anspruchsvolle Radfahrer. Der Freilaufkörper ist aus robustem Aluminium gefertigt, was ihm eine hohe Langlebigkeit verleiht. Mit einem Achsdurchmesser von 12 mm ist er für verschiedene Modelle geeignet, darunter die Racing 5 und Racing 7 sowie Red Wind ab dem Modelljahr 2013. Es ist wichtig zu beachten, dass dieser Freilaufkörper nicht mit dem Fulcrum Racing 7 kompatibel ist. Die präzise Konstruktion sorgt für eine reibungslose Schaltperformance und trägt zur Effizienz des Antriebs bei. - Kompatibel mit Shimano-Kassetten 8-11-fach - Robuste Aluminiumkonstruktion für Langlebigkeit - Geeignet für Rennradmodelle wie Racing 5 und Red Wind - Achsdurchmesser von 12 mm für einfache Montage.69,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Top-Angebote
Produkte zum Begriff Fulcrum-Ust-RF1134860:
-
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.152,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Fulcrum?
Was ist Fulcrum? Fulcrum ist ein Begriff aus der Physik und bezieht sich auf den Punkt, um den sich ein Hebel dreht oder um den sich ein Gegenstand bewegt. Es ist der zentrale Punkt, an dem die Kräfte auf einen Körper wirken. Fulcrum spielt eine wichtige Rolle bei der Hebelwirkung und ermöglicht es, schwere Lasten mit geringem Aufwand zu bewegen. In der Mechanik ist Fulcrum entscheidend für die Effizienz und Funktionalität von Hebeln und anderen mechanischen Vorrichtungen. Kurz gesagt, Fulcrum ist der Dreh- und Angelpunkt, um Kräfte zu balancieren und Bewegungen zu ermöglichen. **
-
Was ist Fulcrum Blacklist?
Was ist Fulcrum Blacklist? Fulcrum Blacklist ist eine Datenbank, die von Fulcrum Technologies erstellt wurde, um Unternehmen bei der Identifizierung und Überwachung von potenziell schädlichen oder betrügerischen Aktivitäten zu unterstützen. Sie enthält Informationen über verdächtige Personen, Unternehmen oder Transaktionen, die als Risiko für die Geschäftstätigkeit eines Unternehmens angesehen werden könnten. Durch die Nutzung der Fulcrum Blacklist können Unternehmen potenzielle Bedrohungen frühzeitig erkennen und entsprechende Maßnahmen ergreifen, um sich vor finanziellen Verlusten oder Rufschäden zu schützen. Die Datenbank wird kontinuierlich aktualisiert und erweitert, um sicherzustellen, dass Unternehmen stets über die neuesten Informationen zu potenziellen Risiken verfügen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Fulcrum-Ust-RF1134860
-
Fulcrum, Nabe + FreilaufDer R5-120 Freilaufkörper von Fulcrum ist eine hochwertige Komponente, die speziell für Rennräder entwickelt wurde. Er ist kompatibel mit Shimano-Kassetten der Bauarten 8 bis 11-fach und bietet eine zuverlässige Leistung für anspruchsvolle Radfahrer. Der Freilaufkörper ist aus robustem Aluminium gefertigt, was ihm eine hohe Langlebigkeit verleiht. Mit einem Achsdurchmesser von 12 mm ist er für verschiedene Modelle geeignet, darunter die Racing 5 und Racing 7 sowie Red Wind ab dem Modelljahr 2013. Es ist wichtig zu beachten, dass dieser Freilaufkörper nicht mit dem Fulcrum Racing 7 kompatibel ist. Die präzise Konstruktion sorgt für eine reibungslose Schaltperformance und trägt zur Effizienz des Antriebs bei. - Kompatibel mit Shimano-Kassetten 8-11-fach - Robuste Aluminiumkonstruktion für Langlebigkeit - Geeignet für Rennradmodelle wie Racing 5 und Red Wind - Achsdurchmesser von 12 mm für einfache Montage.69,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.